Loi Girardin : qu'est-ce que c'est et comment permet-elle de réduire ses impôts ?

Chaque année, vous payez vos impôts sans forcément savoir qu'il existe des dispositifs permettant d'en réduire le montant. Parmi eux, la loi Girardin présente une particularité intéressante : elle peut permettre d'obtenir une réduction d'impôt supérieure à la somme engagée.
Prenons un exemple : pour une participation de 10 000 € dans le cadre d'une opération affichant un avantage fiscal de 115 %, la réduction d'impôt potentielle atteint 11 500 €. Soit une différence de 1 500 € entre la somme engagée et l'avantage fiscal obtenu.
C'est précisément ce qui rend le dispositif intéressant pour certains contribuables.
Mais qu'est-ce que la loi Girardin exactement ? Comment fonctionne-t-elle ? Qui peut en bénéficier et quelles précautions faut-il prendre avant de s'engager ?
Voici ce qu'il faut savoir pour comprendre ce dispositif et déterminer s'il pourrait avoir sa place dans votre stratégie patrimoniale.
1. Qu'est-ce que la loi Girardin ?
La loi Girardin est un dispositif fiscal français destiné à encourager le développement économique des territoires ultramarins.
Son objectif est de faciliter le financement de projets en outre-mer en accordant, sous certaines conditions, une réduction d'impôt aux contribuables qui participent à des opérations éligibles.
Le principe repose sur un échange : votre participation contribue au financement de projets dans les territoires ultramarins et vous pouvez, en contrepartie, bénéficier d'un avantage fiscal.
Il existe plusieurs dispositifs regroupés sous le nom de Girardin, notamment dans les domaines économique et du logement social.
Pour le contribuable, l'intérêt est avant tout fiscal : obtenir une réduction de son impôt sur le revenu tout en participant au financement de projets répondant à un objectif économique ou social.
À retenir : la loi Girardin n'est pas un placement classique. Son intérêt repose principalement sur l'avantage fiscal obtenu et non sur la constitution d'un capital destiné à être récupéré à terme.
2. Comment fonctionne la loi Girardin ?
Le fonctionnement général peut être résumé en trois étapes.
1. Vous choisissez de participer à une opération éligible.
Vous engagez une somme dans le cadre d'un dispositif répondant aux conditions prévues par la réglementation.
2. Votre participation contribue au financement de projets outre-mer.
Les fonds participent au développement économique ou au financement de projets dans les territoires concernés.
3. Vous bénéficiez d'un avantage fiscal.
Si toutes les conditions sont respectées, vous pouvez obtenir une réduction d'impôt sur le revenu calculée selon les caractéristiques de l'opération.
Le principe en un coup d'œil
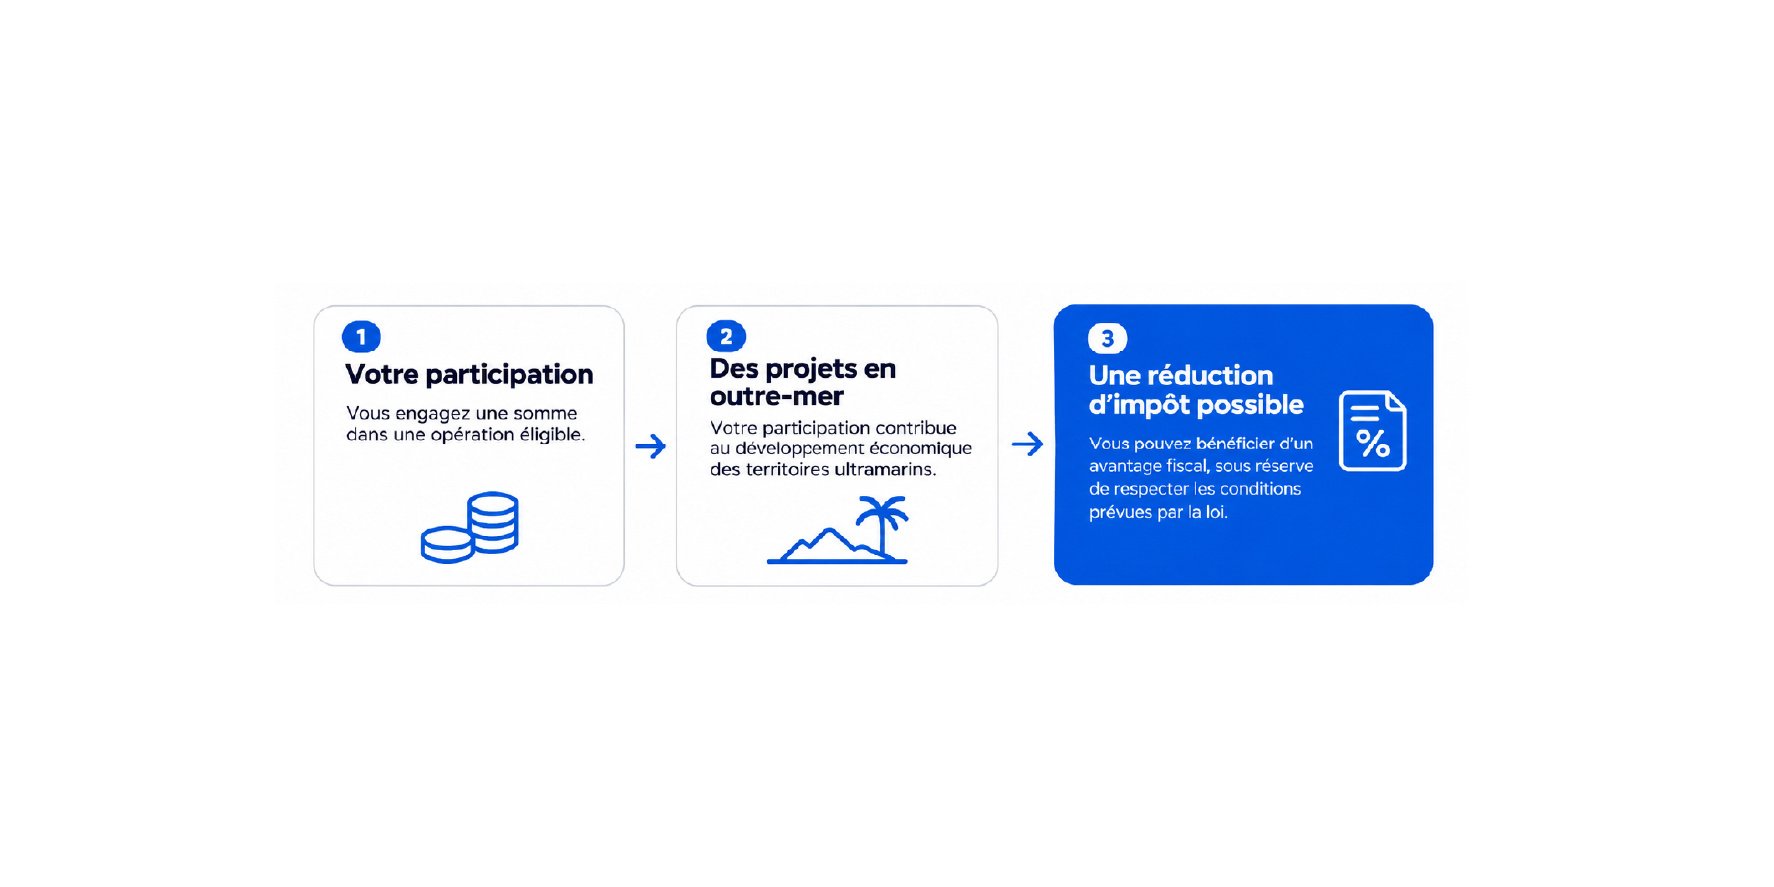
Les modalités précises dépendent de l'opération retenue. C'est notamment pour cette raison qu'il est important de ne pas se limiter au pourcentage de réduction annoncé.
3. Combien peut-on réellement économiser avec la loi Girardin ?
C'est probablement la question la plus intéressante pour un contribuable qui découvre le dispositif.
L'avantage fiscal peut, dans certaines opérations, dépasser le montant de la somme engagée. On parle alors d'un avantage fiscal supérieur à 100 % de la participation initiale.
Pour comprendre ce que cela représente, prenons un exemple concret.
Exemple : une participation de 10 000 € avec un avantage fiscal de 115 %
Imaginons une opération proposée en 2026 présentant un avantage fiscal de 115 %.
Un contribuable décide d'y participer à hauteur de 10 000 €.
Voici ce que cela représente :
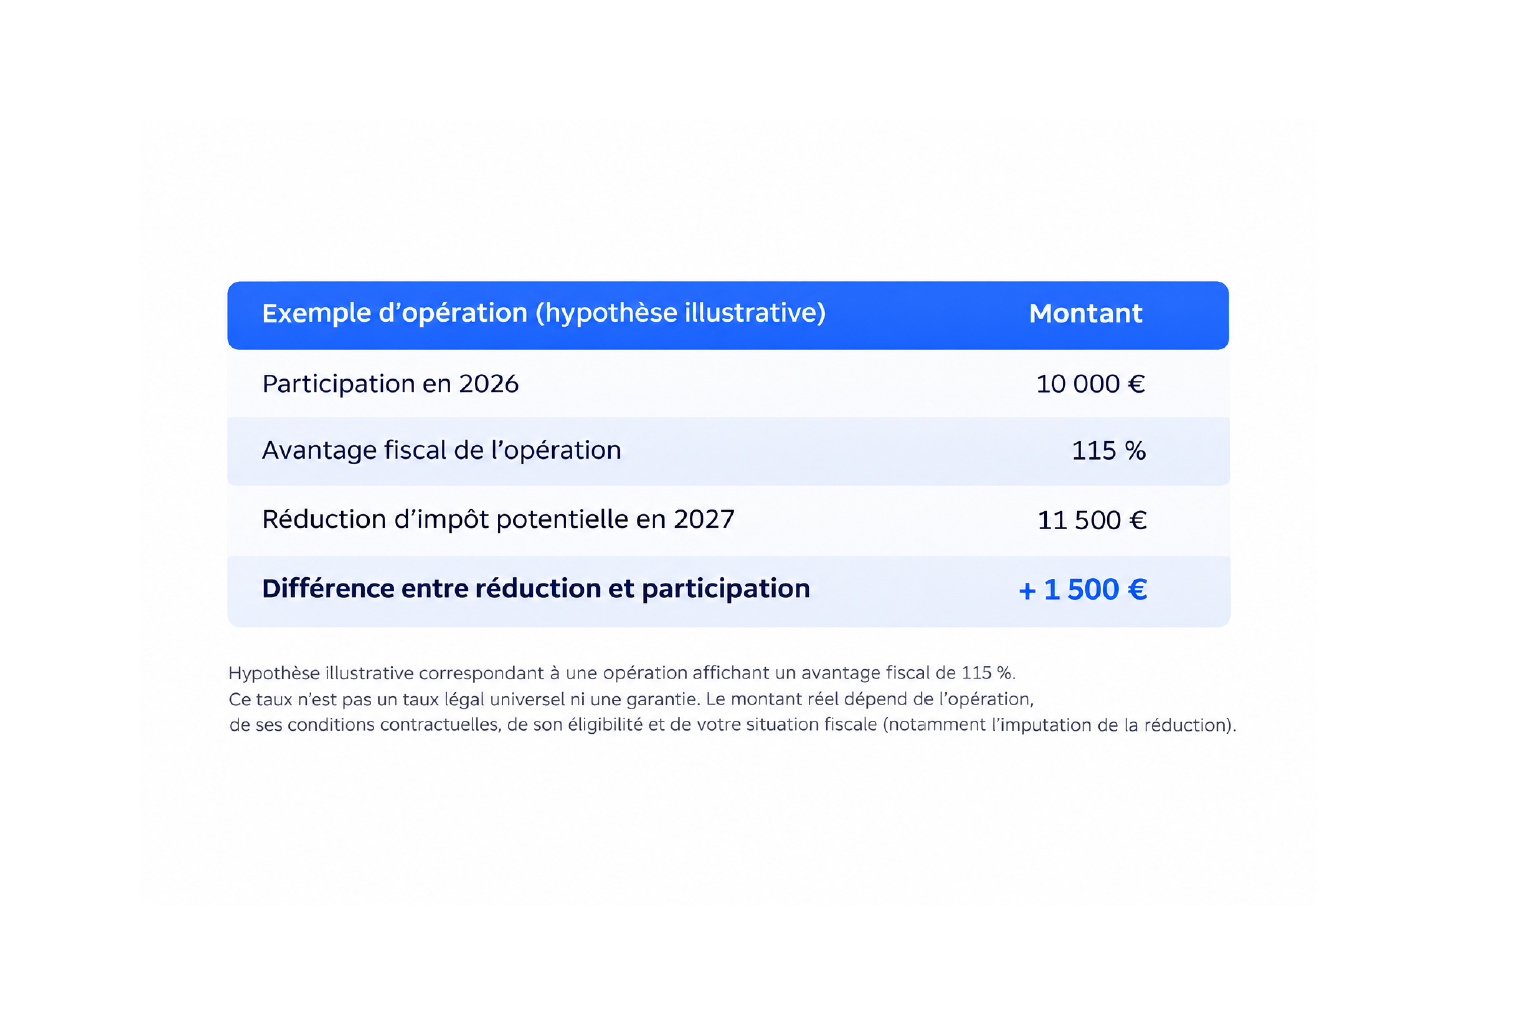
Concrètement, le contribuable engage 10 000 € et peut bénéficier d'une réduction de 11 500 € lors de la déclaration de ses revenus de 2026, effectuée en 2027.
La différence représente 1 500 €.
Ce type d'opération peut donc présenter un intérêt pour les personnes qui souhaitent réduire une imposition importante, à condition de remplir les critères nécessaires.
Attention : cet exemple illustre une opération présentant un avantage fiscal de 115 %. Ce taux n'est pas un taux légal applicable à tous les dispositifs Girardin. Il ne constitue pas non plus une garantie de réduction. Le montant réel dépend de l'opération, de ses conditions contractuelles, de son éligibilité et de la situation fiscale du contribuable. Il faut notamment vérifier que la réduction pourra être intégralement imputée.
Pourquoi le calendrier peut-il être intéressant ?
Le calendrier constitue également un élément à prendre en compte.
Une participation réalisée en 2026, dans le cadre d'une opération dont les conditions de réalisation ouvrent droit à une réduction au titre de 2026, peut permettre de bénéficier de l'avantage fiscal lors de la déclaration des revenus effectuée en 2027.
Cela permet de préparer sa fiscalité à l'avance, plutôt que d'attendre de découvrir le montant définitif de son imposition.
Les possibilités de souscription et les dates disponibles dépendent toutefois des opérations proposées. Il faut également vérifier leur date effective de réalisation.
4. Qui peut bénéficier de la loi Girardin ?
La loi Girardin peut intéresser les contribuables qui souhaitent optimiser leur fiscalité et qui disposent d'un niveau d'imposition suffisant.
Elle mérite notamment d'être étudiée si :
- Vous payez plusieurs milliers d'euros d'impôt sur le revenu chaque année.
- Vous disposez d'une capacité financière adaptée.
- Vous souhaitez explorer des solutions de réduction d'impôt.
- Vous êtes prêt à engager une somme que vous ne devez pas considérer comme une épargne disponible.
- Vous souhaitez intégrer la fiscalité dans une stratégie patrimoniale plus globale.
Prenons deux situations différentes.
Situation A : un contribuable paie 1 200 € d'impôt par an. Une opération permettant théoriquement une réduction de 11 500 € ne serait pas nécessairement adaptée à sa situation, notamment en raison des règles d'imputation et de plafonnement.
Situation B : un contribuable paie 12 000 € d'impôt par an et dispose d'une épargne suffisante. Il peut être pertinent d'étudier une opération de ce type, en vérifiant notamment le montant effectivement imputable et les autres avantages fiscaux dont il bénéficie.
Ces exemples montrent pourquoi il ne suffit pas de regarder le montant de la réduction annoncée. Il faut d'abord connaître sa situation fiscale.
5. Quel est le plafond fiscal de la loi Girardin ?
Comme d'autres dispositifs de défiscalisation, la loi Girardin est soumise à des règles de plafonnement.
Le plafonnement global des niches fiscales est généralement fixé à 10 000 € par foyer fiscal et par an.
Toutefois, certains investissements outre-mer bénéficient d'un régime spécifique qui permet de porter ce plafond global à 18 000 €.
Ce montant correspond à un plafond global majoré et non à une réduction automatiquement accessible à chaque contribuable.
Il existe également des règles particulières de calcul et d'imputation propres aux différents dispositifs Girardin.
La capacité à utiliser une réduction d'impôt dépend donc notamment :
- Du montant de l'impôt dû.
- Des autres avantages fiscaux du foyer.
- De la nature de l'opération.
- Des plafonds spécifiques applicables.
Avant toute participation, il est essentiel de vérifier que la réduction envisagée pourra effectivement être utilisée.
6. Quels sont les risques de la loi Girardin ?
Un avantage fiscal intéressant ne signifie pas nécessairement une opération sans risque.
La loi Girardin présente plusieurs points de vigilance qu'il faut comprendre avant de s'engager.
Le risque de remise en cause fiscale
Si les conditions légales de l'opération ne sont pas respectées, l'administration fiscale peut remettre en cause la réduction obtenue. Le contribuable peut alors être amené à restituer tout ou partie de l'avantage fiscal.
Le risque de perte financière
La somme engagée ne doit pas être considérée comme une épargne disponible. Selon les caractéristiques de l'opération, le capital peut être définitivement perdu.
Le risque lié à la réalisation du projet
Le respect des engagements et le bon déroulement de l'opération sont essentiels. Une défaillance peut avoir des conséquences sur l'avantage fiscal.
Le risque d'inadaptation à votre situation
Même si une opération affiche un avantage fiscal intéressant, elle n'est pas nécessairement adaptée à tous les contribuables.
C'est pourquoi il faut étudier le fonctionnement, les conditions et les risques avant de prendre une décision.
7. La loi Girardin est-elle réellement intéressante ?
La réponse dépend de votre situation fiscale et de vos objectifs patrimoniaux.
Pour un contribuable fortement imposé, le Girardin peut constituer une piste intéressante à étudier, notamment lorsque l'opération permet d'obtenir une réduction supérieure à la somme engagée.
Mais l'intérêt ne se limite pas à ce calcul.
Il faut également se poser les bonnes questions :
- Quel est le montant réel de mon impôt ?
- Quelle réduction puis-je effectivement utiliser ?
- Quelle somme suis-je prêt à engager ?
- Quels sont les risques de l'opération ?
- Est-ce cohérent avec mes autres investissements ?
La meilleure opération n'est pas forcément celle qui affiche le pourcentage le plus élevé. C'est celle dont les conditions correspondent réellement à votre situation.
8. Pourquoi faire étudier sa situation par un professionnel ?
Deux contribuables peuvent payer le même montant d'impôt et avoir pourtant des besoins patrimoniaux très différents.
L'un peut chercher à réduire son imposition immédiatement. L'autre peut privilégier la constitution d'une épargne à long terme ou la préparation de sa retraite.
C'est pourquoi une solution de défiscalisation doit toujours être replacée dans une réflexion plus globale.
Chez Kolmann Groupe, nous accompagnons nos clients dans l'analyse de leur situation fiscale et patrimoniale afin d'identifier les solutions qui peuvent correspondre à leurs objectifs.
L'idée est simple : ne pas choisir un dispositif uniquement parce qu'il permet de réduire ses impôts, mais comprendre ce qu'il peut réellement apporter à votre situation.
FAQ – Tout savoir sur la loi Girardin
Qu’est-ce que la loi Girardin ?
La loi Girardin est un dispositif fiscal qui permet aux contribuables de bénéficier d’une réduction d’impôt en participant au financement de projets économiques dans les territoires d’outre-mer. Son objectif est de soutenir le développement économique local tout en offrant un avantage fiscal aux contribuables éligibles.
Comment fonctionne la réduction d’impôt avec le Girardin ?
Le principe consiste à participer au financement d’une opération éligible. En contrepartie, le contribuable peut bénéficier d’une réduction d’impôt, sous réserve que les conditions prévues par la réglementation soient respectées. Le montant de cet avantage dépend notamment de l’opération réalisée.
Peut-on obtenir une réduction d’impôt supérieure à sa contribution ?
Oui, certaines opérations peuvent présenter un avantage fiscal supérieur au montant engagé. Par exemple, une opération affichant un avantage fiscal de 115 % pourrait permettre, pour une contribution de 10 000 €, d’obtenir une réduction d’impôt de 11 500 €. Il s’agit d’un exemple indicatif : les conditions et le résultat dépendent de l’opération concernée.
Quand bénéficie-t-on de la réduction d’impôt Girardin ?
La réduction d’impôt est généralement prise en compte lors de la déclaration des revenus correspondant à l’année de réalisation de l’opération, selon les règles applicables. Pour une opération réalisée en 2026, l’avantage fiscal peut donc être déclaré en 2027.
Qui peut bénéficier de la loi Girardin ?
Le dispositif s’adresse aux contribuables domiciliés fiscalement en France qui remplissent les conditions prévues par la loi. Il peut être intéressant pour les personnes ayant un montant d’impôt suffisamment élevé pour utiliser la réduction, dans le respect des plafonds fiscaux applicables.
La réduction d’impôt Girardin est-elle garantie ?
Non. L’avantage fiscal dépend du respect des conditions légales et de la bonne réalisation de l’opération. Un risque de remise en cause de la réduction existe notamment si les engagements ou les obligations réglementaires ne sont pas respectés. Il est donc essentiel d’étudier chaque opération avant de s’engager.
Peut-on cumuler la loi Girardin avec d’autres dispositifs de réduction d’impôt ?
Oui, le Girardin peut être combiné avec d’autres dispositifs fiscaux. Toutefois, les avantages sont soumis à des plafonds et à des règles de cumul spécifiques. Il est important de vérifier l’ensemble de sa situation fiscale avant de prendre une décision.
Quel montant faut-il investir pour profiter du Girardin ?
Il n’existe pas de montant unique applicable à toutes les opérations. La contribution dépend des possibilités proposées et de la situation fiscale du contribuable. L’objectif est de déterminer un montant cohérent avec son impôt et sa capacité financière.
Et si vous pouviez réduire votre prochaine facture fiscale ?
Vous souhaitez savoir si la loi Girardin pourrait être intéressante dans votre situation ?
Un premier échange avec nos équipes permet de faire le point sur votre niveau d'imposition, vos objectifs et les possibilités envisageables.
Parce qu'une bonne stratégie patrimoniale commence toujours par une bonne compréhension de sa situation.


