Donation de son vivant : quels abattements et quelle fiscalité en 2026 ?

Transmettre une partie de son patrimoine à ses enfants ou à ses petits-enfants de son vivant permet de les aider financièrement tout en anticipant sa succession. Mais quels montants peut-on donner sans payer de droits de donation en 2026 ? Quels sont les abattements applicables et les règles à respecter ?
Entre les abattements renouvelables tous les 15 ans, les exonérations spécifiques aux dons familiaux et le dispositif temporaire destiné à financer certains projets immobiliers, plusieurs solutions permettent d’organiser une transmission dans un cadre fiscal avantageux.
Voici les règles essentielles à connaître pour préparer une donation en 2026.
Qu’est-ce qu’une donation de son vivant ?
Une donation consiste à transmettre gratuitement un bien ou une somme d’argent à une autre personne de son vivant. Elle peut concerner différents types de biens : une somme d’argent, un appartement, une maison, des titres financiers ou encore des parts de société.
Contrairement à une succession, qui intervient au décès, la donation permet d’aider un proche immédiatement et d’organiser progressivement la transmission de son patrimoine.
Elle peut notamment répondre à plusieurs objectifs :
- Aider un enfant à financer l’achat de sa résidence principale.
- Soutenir un petit-enfant pendant ses études ou au début de sa vie professionnelle.
- Transmettre un bien immobilier.
- Anticiper la succession et répartir son patrimoine.
- Réduire, sous certaines conditions, les droits de transmission futurs.
La fiscalité applicable dépend principalement du lien de parenté entre le donateur et le bénéficiaire, du montant transmis et des éventuelles donations déjà réalisées au cours des 15 dernières années.
À retenir : une donation peut être exonérée de droits dans certaines limites, mais cela ne signifie pas nécessairement qu’elle est dispensée de déclaration.
Quels sont les abattements applicables à une donation en 2026 ?
En 2026, plusieurs abattements permettent de transmettre une partie de son patrimoine sans payer de droits de donation. Leur montant varie selon le lien de parenté entre la personne qui donne et celle qui reçoit.
Ces abattements s’appliquent pour chaque couple donateur-bénéficiaire sur une période de 15 ans. Ils peuvent être utilisés en une seule fois ou à l’occasion de plusieurs donations.
Les principaux abattements fiscaux en 2026
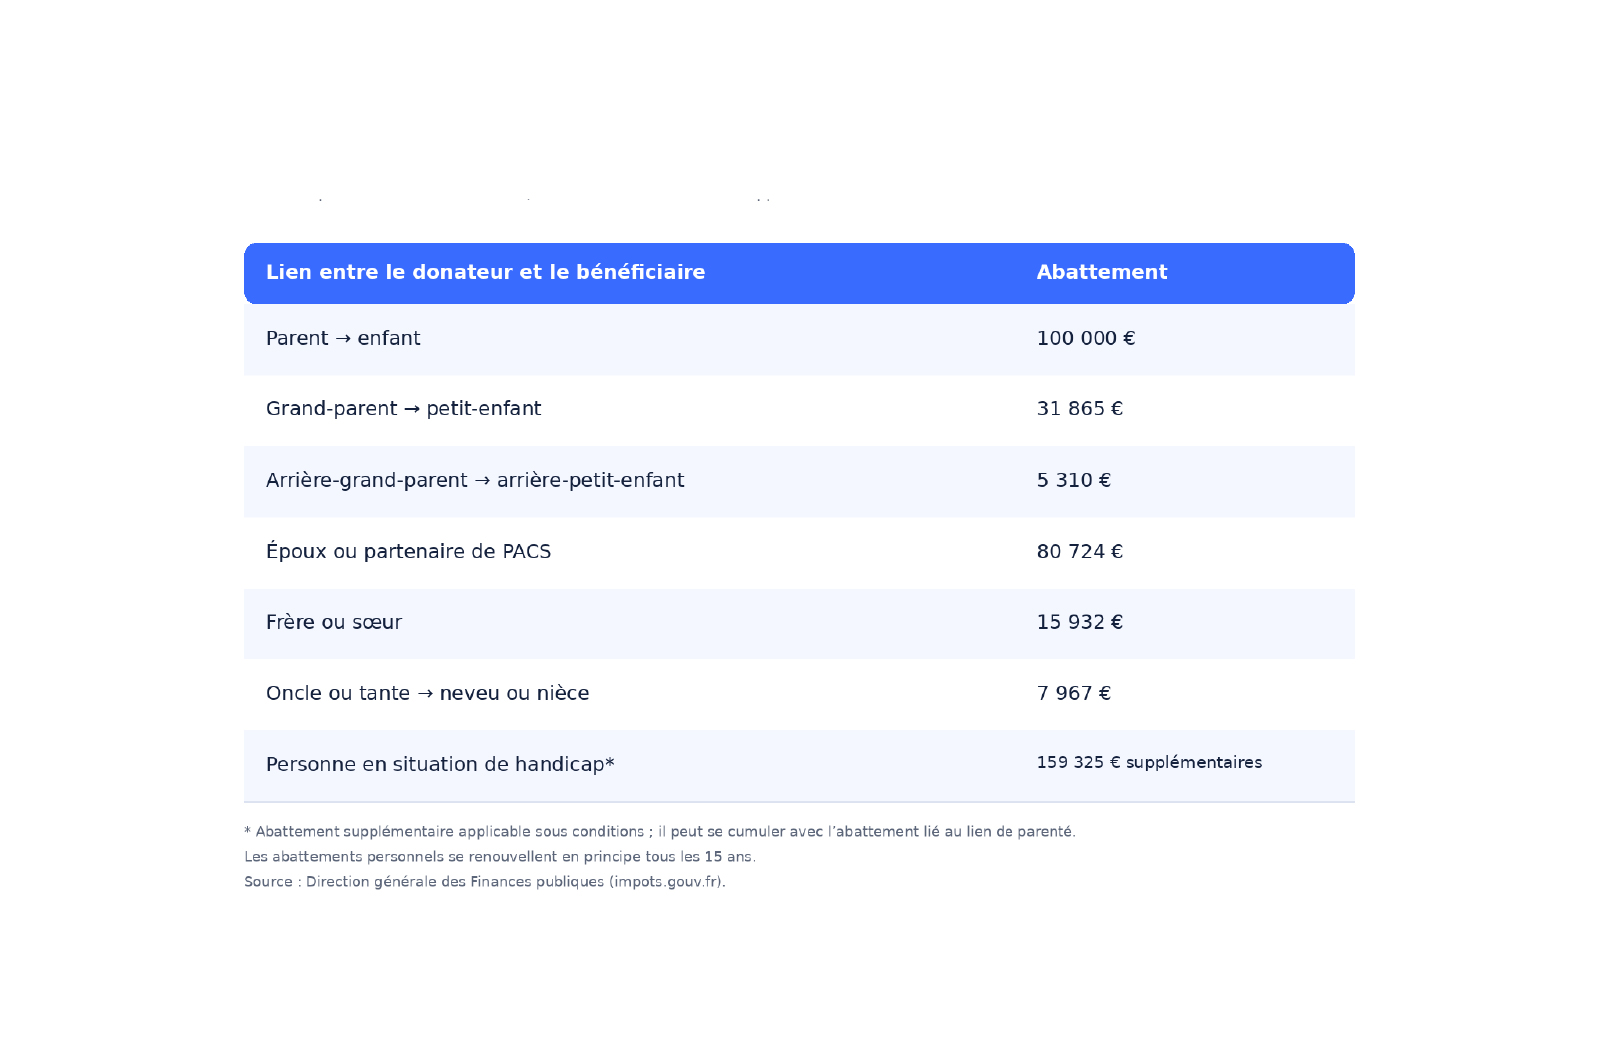
Source : Direction générale des Finances publiques. Les conditions et les possibilités de cumul varient selon la situation.
L’abattement de 159 325 € accordé aux personnes en situation de handicap peut se cumuler, sous conditions, avec l’abattement lié au lien de parenté.
Exemple : une donation de parent à enfant
Un parent souhaite donner 100 000 € à son enfant. Si l’abattement de 100 000 € est entièrement disponible, la donation ne génère aucun droit de donation.
Si ce même parent souhaite transmettre 150 000 €, seuls 50 000 € restent imposables après application de l’abattement, avant calcul des droits selon le barème applicable.
Il faut donc vérifier les donations antérieures : si une partie de l’abattement a déjà été utilisée au cours des 15 dernières années, seule la fraction encore disponible peut être appliquée.
Comment fonctionne le renouvellement des abattements tous les 15 ans ?
Les abattements fiscaux peuvent être utilisés à nouveau après une période de 15 ans. Ce mécanisme permet d’organiser une transmission progressive plutôt que de transmettre l’ensemble de son patrimoine en une seule fois.
Prenons l’exemple d’un parent qui donne 60 000 € à son enfant. Sur un abattement de 100 000 €, il reste alors 40 000 € disponibles pendant la période concernée.
Le parent pourra utiliser ce solde pour une nouvelle donation au même enfant, tant que la période de 15 ans n’est pas terminée. Une fois cette période écoulée, l’abattement peut être renouvelé.
Peut-on cumuler les abattements de plusieurs membres de la famille ?
Oui. Chaque donateur dispose de son propre abattement vis-à-vis du bénéficiaire.
Ainsi, un enfant peut recevoir, tous les 15 ans, jusqu’à :
- 100 000 € de chacun de ses deux parents, soit 200 000 €.
- 31 865 € de chacun de ses quatre grands-parents, soit 127 460 €.
Cela représente un total de 327 460 € sans droits de donation, en utilisant ces seuls abattements familiaux et sous réserve qu’ils soient entièrement disponibles.
Ce montant ne tient pas compte de l’éventuelle exonération supplémentaire applicable aux dons familiaux de sommes d’argent, qui peut permettre de transmettre davantage sous certaines conditions.
Le don familial de sommes d’argent : une exonération supplémentaire de 31 865 €
En complément des abattements classiques, un dispositif spécifique permet de transmettre une somme d’argent sans droits de donation, dans la limite de 31 865 € par donateur et par bénéficiaire tous les 15 ans.
Cette exonération, prévue à l’article 790 G du Code général des impôts, est soumise à plusieurs conditions.
Quelles sont les conditions à respecter ?
Pour bénéficier de cette exonération, il faut notamment que :
- Le donateur soit âgé de moins de 80 ans au jour du don.
- Le bénéficiaire soit majeur ou émancipé.
- Le donateur et le bénéficiaire appartiennent à une catégorie familiale autorisée : enfant, petit-enfant, arrière-petit-enfant ou, à défaut de descendance, neveu ou nièce.
- Le don porte sur une somme d’argent en pleine propriété.
Le don peut être effectué par virement, chèque, mandat ou remise d’espèces.
Cette exonération peut-elle se cumuler avec les autres abattements ?
Oui. Lorsque les conditions sont remplies, les 31 865 € peuvent s’ajouter à l’abattement personnel lié au lien de parenté.
Par exemple, un parent de 65 ans peut donner 80 000 € à son enfant majeur. Si les deux dispositifs sont entièrement disponibles, 31 865 € peuvent relever de l’exonération spécifique et les 48 135 € restants être couverts par l’abattement parent-enfant de 100 000 €.
Aucun droit de donation n’est alors dû sur ce don de 80 000 €.
Attention au délai de déclaration : pour bénéficier de cette exonération spécifique, le don doit être déclaré dans le mois qui suit sa date. Ce délai est strict : une déclaration tardive peut entraîner la perte de l’exonération de 31 865 €.
Depuis le 1er janvier 2026, la déclaration des dons manuels concernés doit en principe être effectuée en ligne depuis l’espace personnel sur impots.gouv.fr. Des exceptions à cette obligation existent, notamment pour certains dons destinés à l’achat ou à la rénovation énergétique d’une résidence principale.
Donation et immobilier : une exonération temporaire en 2026
Un dispositif temporaire, prévu par l’article 790 A bis du Code général des impôts, permet d’exonérer certains dons de sommes d’argent destinés à financer un projet immobilier.
Il concerne les dons réalisés entre le 15 février 2025 et le 31 décembre 2026, dans les limites et selon les conditions prévues par la loi.
Quels projets sont concernés ?
Les sommes données doivent être utilisées pour financer :
- L’acquisition d’un logement neuf ou en l’état futur d’achèvement (VEFA).
- Des travaux de rénovation énergétique éligibles dans les conditions prévues par le dispositif.
La simple construction de sa propre résidence principale n’entre pas dans le champ de cette exonération.
Quels montants peut-on transmettre ?
L’exonération est plafonnée à :
- 100 000 € par donateur et par bénéficiaire.
- 300 000 € au total par bénéficiaire, tous donateurs concernés confondus.
Ces plafonds concernent uniquement les dons qui remplissent les conditions de ce régime temporaire.
Quelles sont les conditions à respecter ?
Les fonds doivent être utilisés au plus tard le dernier jour du sixième mois suivant leur versement.
Pour l’achat d’un logement neuf ou en VEFA, le logement doit devenir la résidence principale du bénéficiaire ou celle de son locataire et conserver cet usage pendant cinq ans à compter de l’acquisition ou de l’achèvement.
Pour les travaux de rénovation énergétique, le logement doit être la résidence principale du bénéficiaire, qui doit le conserver comme tel pendant cinq ans à compter de la fin des travaux. Les travaux doivent répondre aux critères d’éligibilité prévus par le dispositif.
Cette exonération répond à des conditions précises. Avant d’effectuer le don, il est donc essentiel de vérifier que le projet et les dépenses envisagés entrent bien dans le cadre légal.
Comment sont calculés les droits de donation en 2026 ?
Lorsque le montant transmis dépasse les abattements et exonérations disponibles, des droits de donation peuvent être dus.
Le montant taxable est obtenu après déduction des abattements applicables. Il est ensuite soumis à un barème progressif qui dépend notamment du lien de parenté.
Pour une donation en ligne directe, entre un parent et son enfant, le barème va de 5 % à 45 %.
Exemple concret : une donation de 150 000 € à un enfant
Un parent transmet 150 000 € à son enfant. En supposant que l’abattement de 100 000 € soit entièrement disponible :
- Montant de la donation : 150 000 €.
- Abattement applicable : 100 000 €.
- Montant taxable : 50 000 €.
- Droits de donation calculés selon le barème progressif : environ 8 195 €, selon l’exemple publié par l’administration fiscale.
Le montant final dépend de la situation exacte et des abattements effectivement disponibles.
Pour les donations entre personnes sans lien de parenté, la fiscalité peut être nettement plus élevée. Il est donc important de ne pas appliquer automatiquement les règles prévues pour les transmissions entre parents et enfants.
Donation de son vivant : quelles démarches effectuer en 2026 ?
Les formalités varient selon la nature du bien transmis.
Pour une somme d’argent ou un bien mobilier
Un don manuel peut être réalisé par la remise directe du bien ou par un virement, selon sa nature. Le don doit être déclaré à l’administration fiscale lorsqu’il entre dans le champ des obligations déclaratives.
En 2026, la déclaration des dons manuels concernés se fait en principe en ligne depuis l’espace personnel du bénéficiaire, sur impots.gouv.fr, dans la rubrique consacrée à la déclaration d’un don ou d’une cession de droits sociaux. Certaines situations restent soumises à une procédure papier.
Le délai d’un mois est particulièrement important pour bénéficier de l’exonération spécifique de 31 865 € applicable aux dons familiaux de sommes d’argent.
Pour un bien immobilier
La donation d’un bien immobilier nécessite obligatoirement un acte notarié. Le notaire prépare l’acte et accomplit les formalités nécessaires à la transmission.
Des frais supplémentaires peuvent s’appliquer, notamment au titre de la publicité foncière et de la contribution de sécurité immobilière, en plus des éventuels droits de donation.
Pourquoi anticiper la transmission ?
Une donation ne se limite pas à un calcul d’impôt. Elle peut également avoir des conséquences sur l’équilibre du patrimoine, les droits des héritiers et la situation financière future du donateur.
Avant de prendre une décision, il convient notamment d’évaluer le montant que l’on peut transmettre, les besoins financiers que l’on souhaite conserver et les conséquences patrimoniales de l’opération.
Comment préparer sa stratégie de transmission patrimoniale ?
La transmission de son patrimoine nécessite de prendre en compte plusieurs paramètres : la composition du patrimoine, la situation familiale, les projets des bénéficiaires et les besoins financiers à long terme.
Une stratégie pertinente peut consister à utiliser les abattements disponibles, à étaler certaines donations dans le temps ou à comparer les différentes solutions de transmission. Le choix dépend toutefois de chaque situation.
Chez Kolmann Groupe, nous accompagnons les particuliers dans la réflexion autour de leur patrimoine et de leurs objectifs financiers. L’enjeu est de comprendre les différentes options possibles afin de prendre des décisions cohérentes avec leur situation et leurs projets.
Vous souhaitez anticiper la transmission de votre patrimoine ? Échangez avec un conseiller pour faire le point sur votre situation et identifier les questions à étudier avant d’envisager une donation.
FAQ : les questions fréquentes sur la donation de son vivant
Combien peut-on donner à son enfant sans payer de droits en 2026 ?
Un parent peut donner jusqu’à 100 000 € à chacun de ses enfants tous les 15 ans sans droits de donation, si l’abattement est entièrement disponible. Sous certaines conditions, une exonération supplémentaire de 31 865 € peut s’appliquer aux dons familiaux de sommes d’argent.
Peut-on donner 100 000 € à son enfant tous les 15 ans ?
Oui. L’abattement parent-enfant de 100 000 € peut être renouvelé tous les 15 ans. Les donations réalisées pendant la période doivent toutefois être prises en compte pour déterminer le montant encore disponible.
Peut-on cumuler l’abattement de 100 000 € et celui de 31 865 € ?
Oui, lorsque les conditions de l’exonération spécifique des dons familiaux de sommes d’argent sont réunies. Un parent peut ainsi transmettre jusqu’à 131 865 € à son enfant sans droits de donation, si les deux dispositifs sont entièrement disponibles. Le don familial de sommes d’argent doit être déclaré dans le mois suivant sa réalisation pour bénéficier de son exonération spécifique.
Faut-il déclarer une donation même si aucun impôt n’est dû ?
Oui, dans de nombreuses situations. L’absence de droits à payer ne dispense pas automatiquement de déclaration. En 2026, les dons manuels concernés doivent en principe être déclarés en ligne, avec certaines exceptions. Les donations immobilières nécessitent un acte notarié.
Peut-on donner 300 000 € sans payer de droits en 2026 ?
Cela peut être possible dans certaines situations, notamment grâce au cumul des abattements de plusieurs membres de la famille ou au dispositif temporaire prévu pour certains projets immobiliers. Il faut toutefois distinguer les dispositifs : chacun possède ses propres plafonds et conditions.
Quelle est la différence entre une donation et une succession ?
Une donation intervient du vivant du donateur et permet de transmettre immédiatement un bien ou une somme d’argent. Une succession concerne la transmission du patrimoine après le décès. Les deux mécanismes ont des règles juridiques et fiscales distinctes, même si certains abattements peuvent être pris en compte selon les circonstances.
Sources officielles
- Impôts.gouv.fr – Abattements pour les donations aux enfants et petits-enfants
- Impôts.gouv.fr – Dons exonérés et déclaration
- Impôts.gouv.fr – Calcul et paiement des droits de donation
- Impôts.gouv.fr – Déclaration des dons en ligne et exceptions
- Bulletin officiel des finances publiques – Régime des dons exonérés
Les informations présentées correspondent aux règles vérifiées pour 2026. Cet article a une vocation informative et ne remplace pas un conseil fiscal, juridique ou notarial adapté à votre situation.


