
Vous voulez investir, mais vous ne savez pas par où commencer ? Entre le PEA, l’assurance-vie, les ETF, les actions, l’immobilier ou encore les produits structurés, le plus difficile est souvent de savoir dans quel ordre réfléchir.
La bonne première question n’est pourtant pas : « dans quoi investir ? »
Pour commencer à investir concrètement, une méthode simple consiste à avancer dans cet ordre : vérifier que votre situation financière permet d’investir ; définir votre objectif ; déterminer votre horizon de placement ; mesurer le niveau de risque que vous pouvez accepter ; puis choisir le support et les investissements cohérents avec ces éléments.
Il n’existe donc pas un placement idéal pour tous les débutants. Le choix dépend de votre situation, de vos projets, de votre horizon et de votre capacité à supporter une perte.
1. Comment commencer à investir concrètement ?
Si vous débutez, évitez de commencer par ouvrir un compte ou acheter un produit simplement parce qu’il est populaire.
Commencez par répondre à cinq questions :
- Combien ai-je réellement disponible ? Pas votre épargne totale, mais la somme dont vous n’aurez pas besoin pour vos dépenses courantes ou vos imprévus.
- Pourquoi est-ce que j’investis ? Constituer un capital, préparer un projet, financer un complément de revenus à long terme ou simplement faire travailler une partie de votre épargne sont des objectifs différents.
- Quand aurai-je besoin de cet argent ? Quelques mois, cinq ans, dix ans ou davantage : la réponse change les solutions envisageables.
- Quelle baisse pourrais-je supporter sans vendre dans la panique ? Un investissement peut perdre de la valeur.
- Quel support correspond à mon objectif ? C’est seulement à ce stade que vous pouvez comparer une assurance-vie, un PEA, un compte-titres ou d’autres solutions.
Le produit vient après le projet, pas l’inverse.
2. Avant d’investir : avez-vous vraiment de l’argent à investir ?
Investir ne signifie pas placer toute l’argent que vous avez de côté.
Avant de prendre du risque, il est généralement utile de conserver une épargne de précaution : une somme disponible pour faire face aux dépenses imprévues, à une baisse temporaire de revenus ou à un projet proche.
L’idée est simple : l’argent dont vous pourriez avoir besoin bientôt n’a pas le même rôle que l’argent destiné à rester investi plusieurs années.
Exemple fictif : Léa dispose de 10 000 €. Elle sait qu’elle pourrait avoir besoin de 4 000 € dans les prochains mois pour un projet personnel et souhaite conserver une réserve pour les imprévus. Les 10 000 € ne constituent donc pas nécessairement son capital réellement disponible pour investir.
3. Commencez par définir pourquoi vous investissez
« Je veux faire fructifier mon argent » est une intention, pas encore un objectif suffisamment précis.
Un objectif d’investissement doit permettre de répondre à trois questions : Quel montant ? Pour quand ? Pour quoi faire ?
L’horizon de placement correspond à la durée pendant laquelle vous prévoyez de conserver l’investissement. Il doit être cohérent avec le placement choisi.
Imaginez que vous disposez de 20 000 €. Si ces 20 000 € doivent servir dans deux ans à financer un achat immobilier, votre réflexion ne sera pas la même que si vous n’en avez pas besoin avant quinze ans.
L’horizon ne garantit évidemment pas qu’un investissement sera rentable. Il permet simplement de déterminer quelles fluctuations vous pouvez potentiellement accepter sans remettre en cause votre projet.
4. Quel risque êtes-vous prêt à prendre ?
Le risque d’un placement correspond notamment à la possibilité de perdre une partie de la somme investie. Pour les placements financiers, le potentiel de rendement et le niveau de risque sont généralement liés.
Il faut distinguer votre capacité à prendre du risque — ce que votre situation financière vous permet réellement de supporter — et votre tolérance au risque — votre réaction face aux fluctuations.
Un investissement n’est pas adapté simplement parce qu’il semble intéressant sur le papier. Il faut aussi être capable de rester cohérent avec lui lorsque les marchés évoluent.
5. Dans quoi investir quand on débute ?
Une fois vos objectifs, votre horizon et votre rapport au risque définis, vous pouvez commencer à comparer les différentes solutions.
Il faut notamment distinguer le support de ce que vous détenez à l’intérieur. Une assurance-vie est une enveloppe qui peut donner accès à différents supports d’investissement. De même, un PEA peut accueillir certains titres et placements collectifs éligibles.
6. PEA, assurance-vie ou compte-titres : comment réfléchir ?
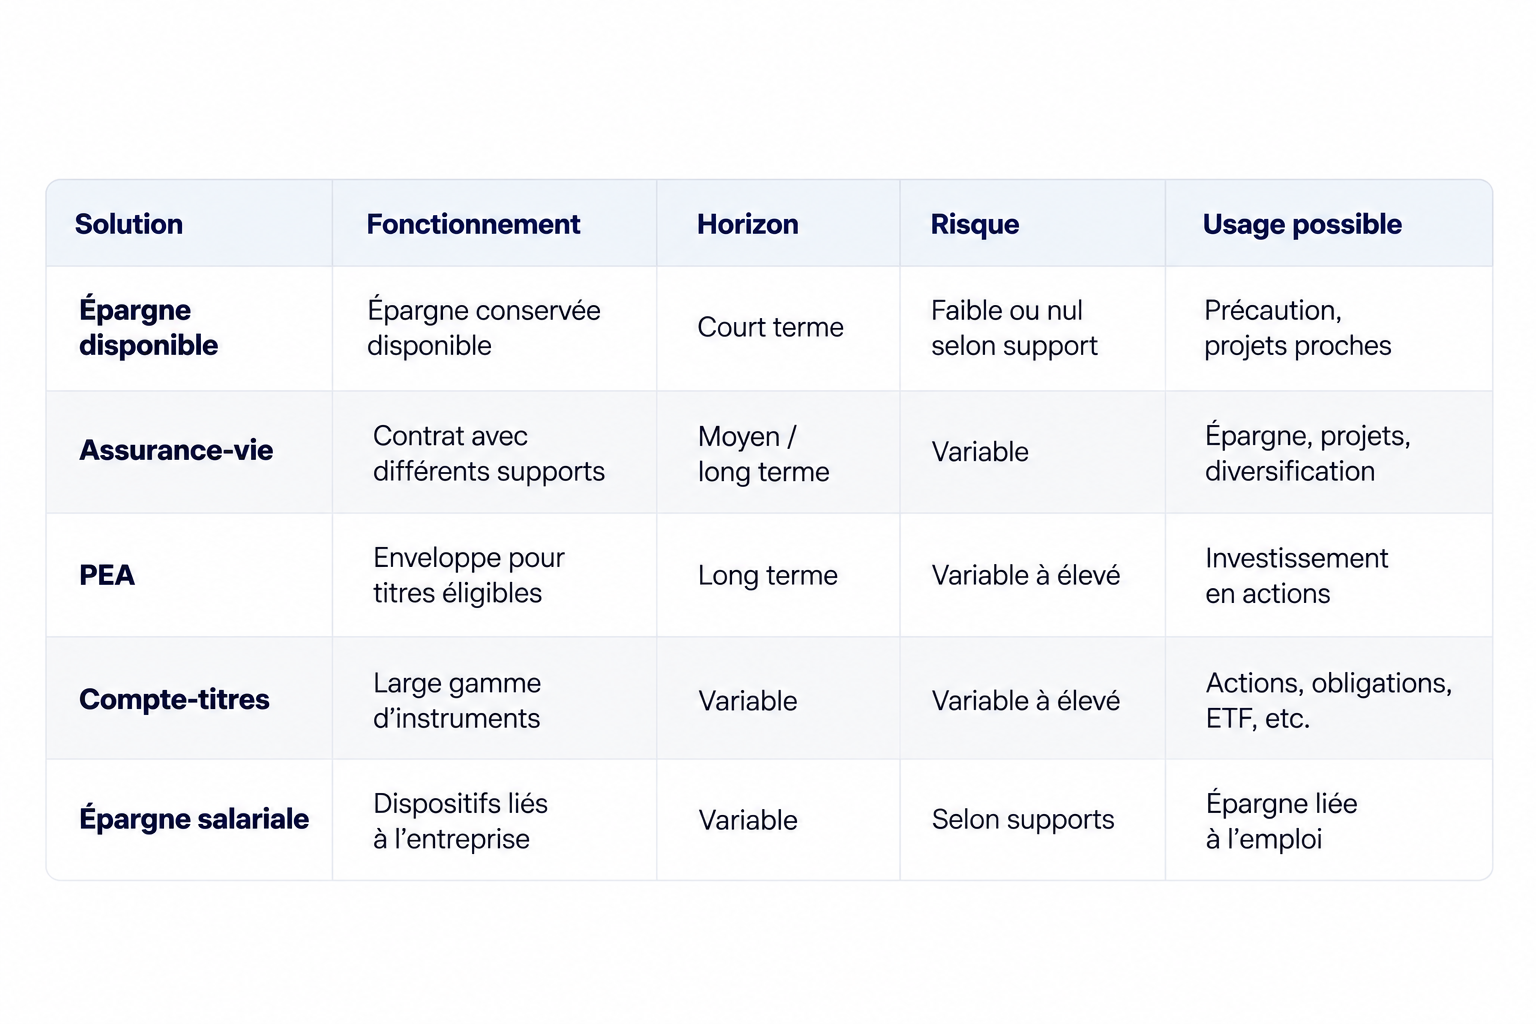
Il est tentant de demander lequel est « le meilleur ». La question est en réalité moins simple.
Le PEA est une enveloppe destinée notamment à l’investissement en actions, avec des règles d’éligibilité spécifiques. L’assurance-vie peut donner accès à plusieurs catégories de supports dans un cadre contractuel spécifique. Le compte-titres ordinaire offre un accès plus large à différents instruments financiers, avec un cadre fiscal différent.
Il n’y a donc pas de classement universel. La bonne question est plutôt : quelle enveloppe permet de réaliser mon objectif avec un niveau de risque, de disponibilité, de frais et de contraintes que j’accepte ?
7. Faut-il investir tout son argent d’un coup ?
Pas nécessairement. On peut investir une somme disponible en une fois ou effectuer des versements progressivement.
L’investissement régulier peut faciliter la mise en place d’une discipline d’épargne et éviter d’avoir à décider constamment quand investir. Mais investir progressivement ne supprime pas le risque de perte et ne garantit pas un meilleur résultat.
De la même manière, investir une somme en une fois n’est pas automatiquement une mauvaise décision.
Le choix dépend notamment de la somme disponible, de l’horizon, de la situation financière, du niveau de risque accepté et de la stratégie retenue.
8. Exemple : comment raisonner quand on débute
Prenons Léa, 32 ans, avec 15 000 € d’épargne. Elle souhaite commencer à investir mais ne connaît pas encore les différents produits.
Étape 1 — Son argent est-il entièrement disponible ? Non. Elle souhaite conserver une réserve pour les imprévus.
Étape 2 — Quel est son objectif ? Elle n’a pas besoin de la totalité du capital à court terme et souhaite construire progressivement une épargne à long terme.
Étape 3 — Quel est son horizon ? Une partie de son investissement pourrait rester placée pendant plusieurs années.
Étape 4 — Quel risque peut-elle supporter ? Elle sait qu’une baisse temporaire ne remettrait pas en cause ses dépenses courantes.
Étape 5 — Quels supports comparer ? Elle peut alors étudier différentes enveloppes et supports, leurs frais, leur fiscalité, leur disponibilité et les risques associés.
Le résultat de cette réflexion n’est pas nécessairement le même que pour une personne ayant 15 000 € mais un projet immobilier dans deux ans.
9. Les erreurs fréquentes quand on commence à investir
1. Choisir le produit avant de définir l’objectif. Voir un placement populaire et vouloir l’acheter immédiatement inverse l’ordre logique.
2. Investir une somme dont vous pourriez avoir besoin rapidement. Une baisse de marché devient beaucoup plus problématique si vous êtes obligé de vendre au même moment.
3. Confondre diversification et multiplication des produits. Avoir cinq investissements différents ne signifie pas nécessairement être bien diversifié.
4. Regarder uniquement le rendement potentiel. Un rendement potentiel n’a de sens qu’en regardant également le risque associé.
5. Oublier les frais. Les frais doivent être intégrés à la comparaison avant de choisir.
6. Investir dans quelque chose que l’on ne comprend pas. Si vous ne pouvez pas expliquer simplement ce que vous achetez et comment vous pouvez perdre de l’argent, il reste probablement des choses à comprendre.
10. À quoi ressemble une bonne première démarche ?
Notez :
1. Mon objectif — Pourquoi est-ce que j’investis ?
2. Mon horizon — Quand pourrais-je avoir besoin de cet argent ?
3. Mon épargne disponible — Quelle somme dois-je conserver accessible ?
4. Mon niveau de risque — Quelle baisse serais-je capable d’accepter sans remettre en cause mon projet ?
5. Mon investissement — Quels supports correspondent réellement aux quatre réponses précédentes ?
6. Mes contraintes — Quels sont les frais, la fiscalité, les conditions de retrait et les règles du produit ?
Cette méthode permet surtout d’éviter une erreur fréquente : chercher une solution avant d’avoir défini le problème.
11. Conclusion : commencer à investir, c’est surtout commencer par les bonnes questions
Vous n’avez pas besoin de connaître tout le vocabulaire financier avant de commencer à réfléchir à l’investissement.
En revanche, vous devez comprendre les grandes questions qui déterminent vos choix : combien pouvez-vous investir, pourquoi, pendant combien de temps et avec quel niveau de risque ?
Une fois ces éléments posés, il devient beaucoup plus simple de comparer les solutions disponibles.
L’objectif n’est pas de trouver le placement parfait. C’est de construire une stratégie que vous comprenez, qui correspond à votre situation et que vous pouvez conserver dans le temps.
