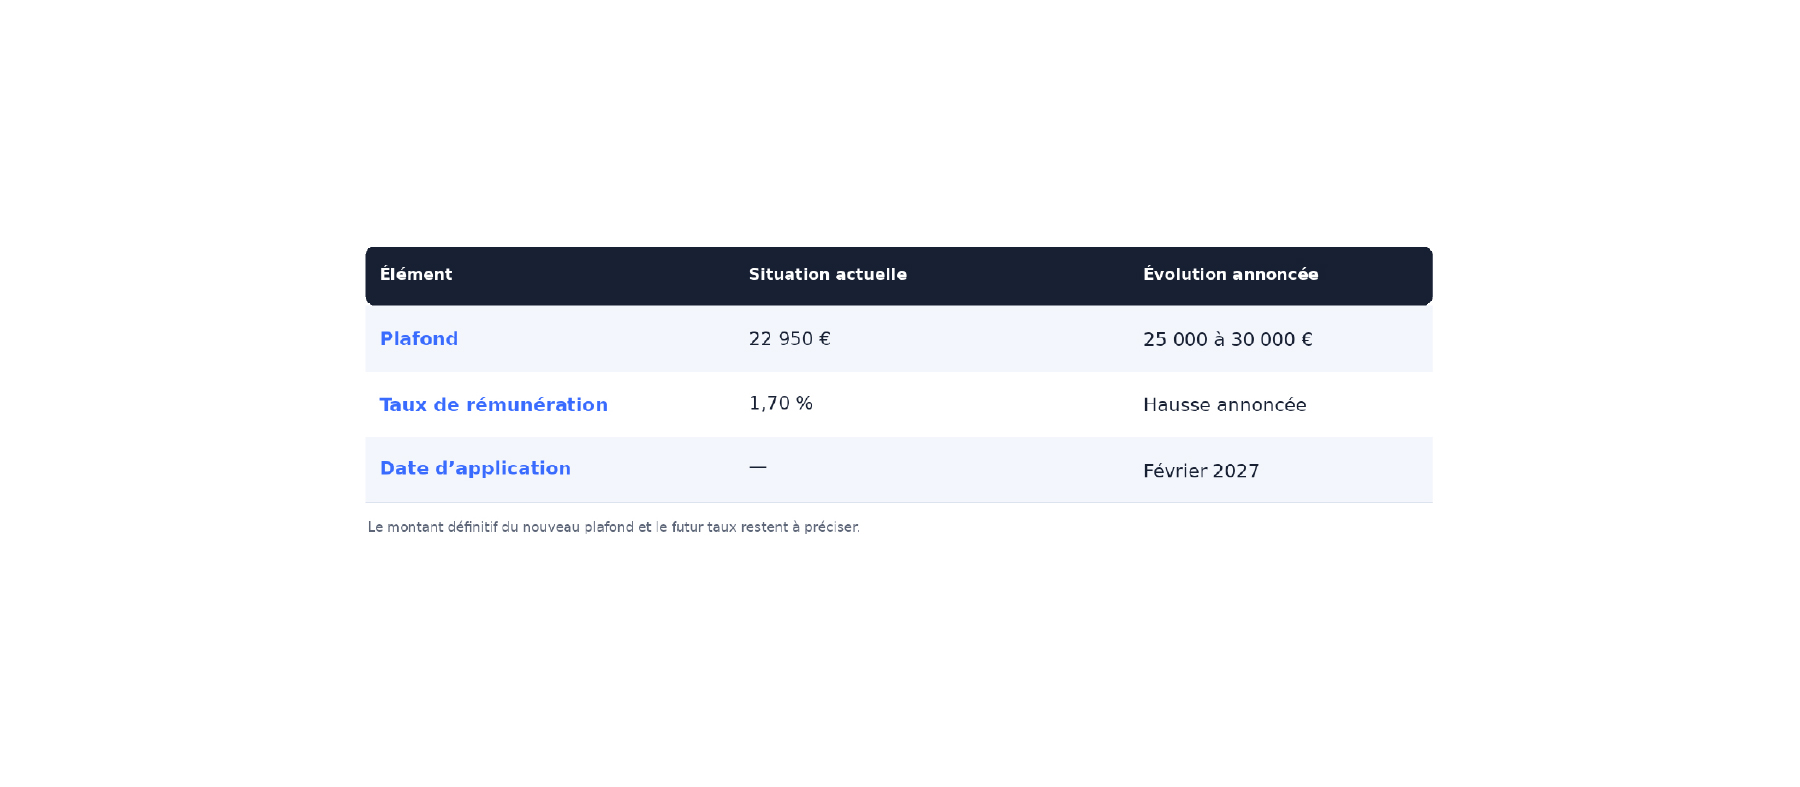
Le Livret A pourrait connaître une évolution importante en 2027. Le 3 novembre 2026, le Premier ministre Sébastien Lecornu a annoncé une hausse de son plafond, actuellement fixé à 22 950 €, pour le porter entre 25 000 € et 30 000 € à partir de février 2027. Une augmentation de son taux de rémunération est également annoncée pour cette période.
Cette réforme pourrait modifier la place du Livret A dans l'épargne des Français. Plafond du Livret A en 2027, nouveau taux, rendement potentiel : plusieurs changements sont attendus, même si certains détails restent à préciser.
Mais concrètement, combien pourrez-vous déposer en plus ? Combien votre épargne pourrait-elle rapporter ? Et le Livret A restera-t-il intéressant face aux autres solutions de placement ?
Voici ce qu'il faut savoir sur le Livret A en 2027, les évolutions annoncées et les conséquences possibles pour votre stratégie d'épargne.
1. Livret A 2027 : quelles sont les évolutions annoncées ?
Lors des questions au gouvernement du 3 novembre 2026, Sébastien Lecornu a confirmé le relèvement du plafond du Livret A. Celui-ci devrait passer de 22 950 € à un montant compris entre 25 000 € et 30 000 €.
Selon le communiqué officiel du gouvernement, le ministre de l’Économie, Roland Lescure, doit préciser le montant définitif après une dernière concertation avec les banques et la Caisse des Dépôts.
La réforme est prévue pour février 2027, en même temps que la prochaine révision du taux de rémunération.
Les principaux changements annoncés
Le plafond actuel de 22 950 € devrait donc être relevé dans une fourchette comprise entre 25 000 € et 30 000 €. Le taux de rémunération, actuellement fixé à 1,70 %, doit également augmenter.
Le taux de 1,70 % est en vigueur depuis le 1er août 2026, comme le précise le communiqué du ministère de l’Économie.
À retenir : le nouveau plafond exact et le futur taux ne sont pas encore connus. Il faudra attendre les précisions du gouvernement pour connaître les conditions définitives de cette évolution.
2. Pourquoi le plafond du Livret A va-t-il augmenter ?
Le relèvement du plafond ne concerne pas uniquement les épargnants. Il répond également à un objectif économique : mobiliser davantage l’épargne des Français pour financer certains projets d’intérêt général.
Le Livret A occupe déjà une place importante dans l’économie française. D’après le gouvernement, 83 % des Français en détiennent un, soit environ 58 millions de livrets à la fin de l’année 2025.
Historiquement, une partie des sommes déposées sur les livrets réglementés est centralisée à la Caisse des Dépôts. Ces ressources permettent notamment de financer le logement social et des projets portés par les collectivités.
Dans son rapport annuel 2025 du Fonds d’épargne, la Caisse des Dépôts indique avoir centralisé 406,5 milliards d’euros de dépôts issus du Livret A, du LDDS et du LEP. Au total, le Fonds d’épargne représentait 453,3 milliards d’euros de ressources gérées.
De nouveaux secteurs à financer
Le gouvernement souhaite élargir les possibilités de financement associées à cette épargne. Le communiqué officiel évoque notamment :
- La production et les réseaux d’électricité.
- La rénovation des réseaux d’eau.
- Les travaux dans les lycées et les collèges.
- L’adaptation des bâtiments publics et des infrastructures au changement climatique.
Le financement du logement social reste une mission historique du dispositif. Le gouvernement a également évoqué le nouveau nucléaire parmi les secteurs concernés.
L’idée est donc de permettre à une partie de l’épargne disponible des Français de contribuer au financement de projets structurants, tout en conservant les caractéristiques du Livret A : une épargne accessible, garantie et disponible.
3. Quel sera le nouveau plafond du Livret A en 2027 ?
Pour les épargnants qui ont déjà atteint le plafond actuel, cette réforme pourrait représenter une capacité de versement supplémentaire.
Aujourd’hui, un particulier peut effectuer des versements jusqu’à 22 950 €. Si le nouveau plafond est fixé à 25 000 €, cela représentera 2 050 € supplémentaires. S’il atteint 30 000 €, la capacité de versement supplémentaire sera de 7 050 €.
Prenons un exemple concret : une personne qui possède déjà 22 950 € sur son Livret A ne peut actuellement plus effectuer de versement. Avec un plafond porté à 30 000 €, elle pourrait déposer jusqu’à 7 050 € supplémentaires.
Il faut toutefois rappeler une règle importante : le plafond concerne les versements, et non le solde total du livret. Les intérêts peuvent continuer à s’ajouter même lorsque le plafond est atteint. Cette distinction est expliquée sur le site officiel Service Public.
4. Quel sera le taux du Livret A en 2027 et combien pourrait-il rapporter ?
L’autre changement annoncé concerne la rémunération du Livret A. Le gouvernement a indiqué que son taux serait également revu à la hausse en février 2027, sans communiquer de chiffre précis pour le moment.
Pour comprendre ce que cela pourrait représenter, il est possible de réaliser quelques simulations.
Le tableau ci-dessous compare le rendement annuel théorique de plusieurs montants avec le taux actuel de 1,70 %, puis avec deux hypothèses de taux à 2,40 % et 2,50 %.
Ces deux derniers taux sont uniquement des hypothèses de calcul : ils ne correspondent pas à une annonce officielle.
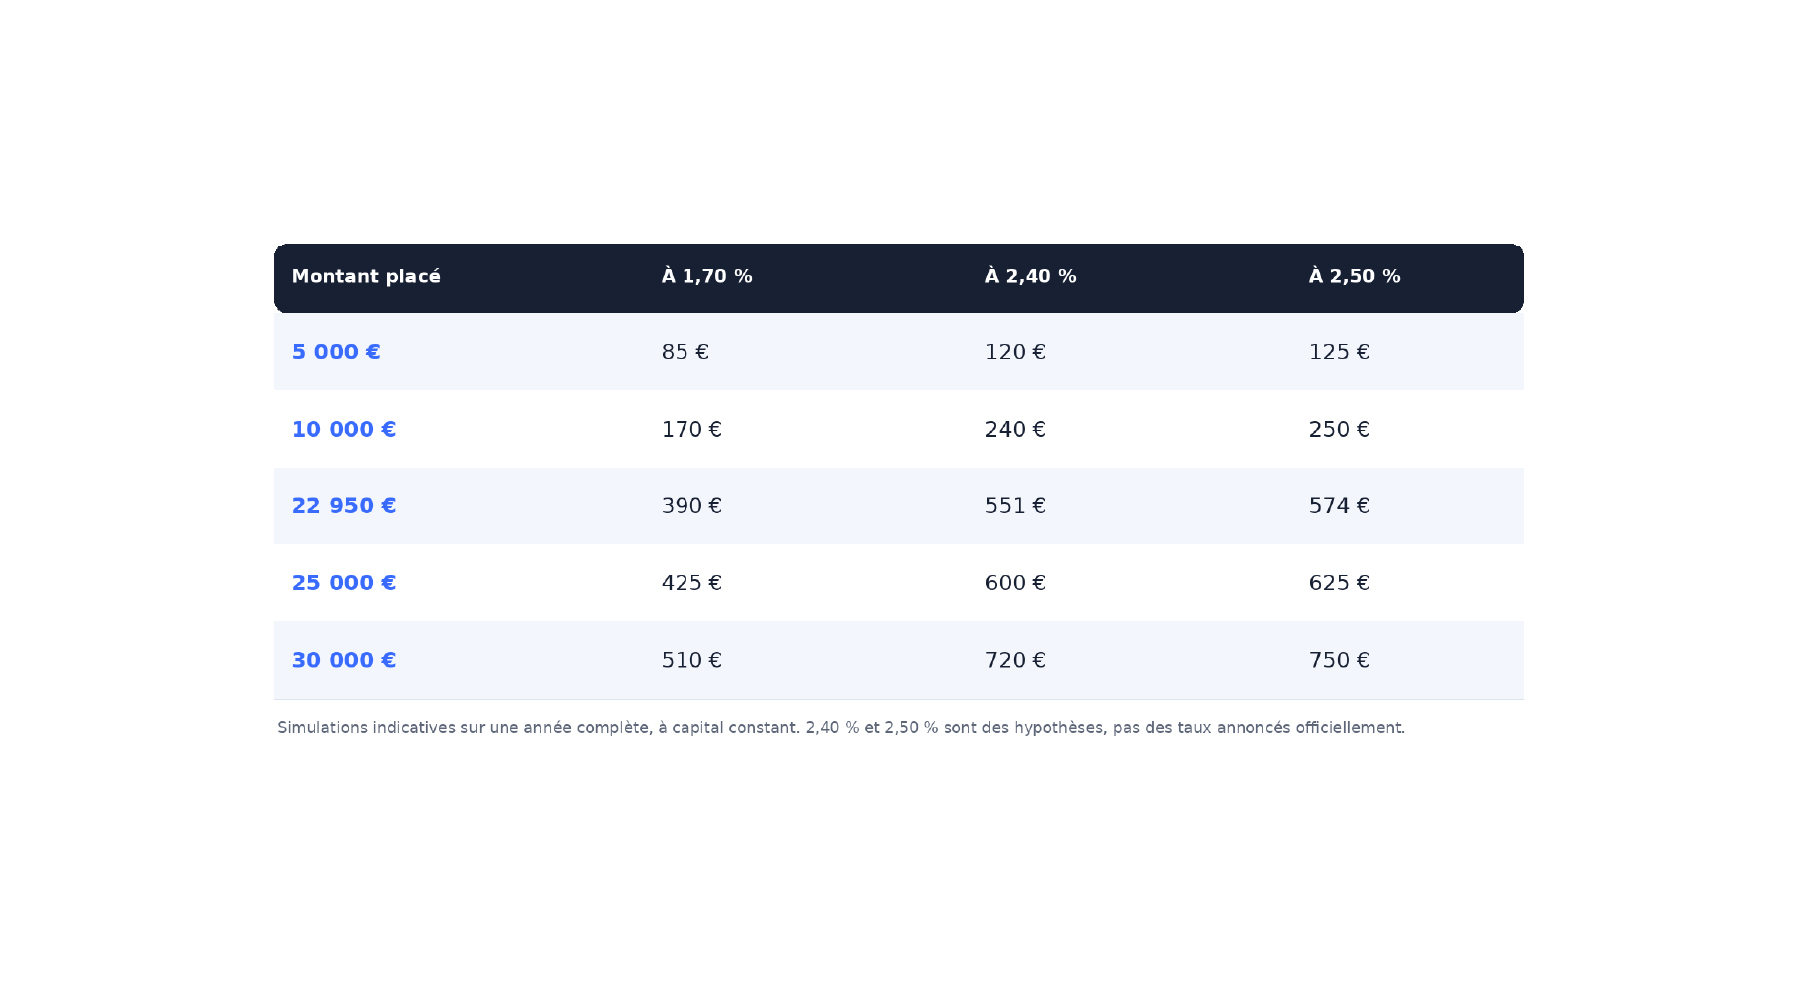
On remarque qu’à 2,50 %, un Livret A contenant 30 000 € rapporterait théoriquement 750 € d’intérêts sur une année complète, contre 510 € avec le taux actuel de 1,70 %.
Mais il faut rester prudent : le rendement réel dépendra du taux finalement retenu, du montant effectivement placé et de la durée pendant laquelle l’argent reste sur le livret. Les intérêts du Livret A sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
5. Le Livret A restera-t-il intéressant en 2027 face aux autres placements ?
Un plafond plus élevé et un taux potentiellement plus intéressant peuvent renforcer l’attractivité du Livret A. Cela ne signifie pas pour autant qu’il devient le meilleur placement pour tous les objectifs.
Le Livret A conserve plusieurs avantages :
- Une épargne disponible à tout moment.
- Un capital garanti par l’État.
- Des intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux.
- Une gestion simple, sans frais de fonctionnement.
Ces caractéristiques en font un support adapté à l’épargne de précaution : l’argent que l’on souhaite conserver à disposition pour faire face aux imprévus.
En revanche, le Livret A n’a pas vocation à répondre à tous les objectifs patrimoniaux. Son rendement est réglementé et son plafond limite le montant qui peut y être versé. Lorsque cette réserve de sécurité est constituée, il peut donc être intéressant de réfléchir à la manière d'utiliser le reste de son épargne.
Quelles solutions envisager au-delà du plafond du Livret A ?
Une fois son épargne de précaution constituée, conserver l'ensemble de son argent sur des livrets réglementés n'est pas nécessairement la stratégie la plus adaptée. D'autres placements permettent de répondre à des objectifs plus précis : préparer sa retraite, développer son patrimoine, réduire son imposition ou encore organiser la transmission de son capital à ses proches.
L'assurance-vie : investir et préparer la transmission de son patrimoine
L'assurance-vie ne sert pas uniquement à faire fructifier une épargne. Elle constitue également un outil de transmission patrimoniale. Grâce à la clause bénéficiaire, le souscripteur peut désigner les personnes qui recevront le capital du contrat à son décès, dans le respect des règles applicables.
Ce mécanisme permet notamment de prévoir une protection financière pour son conjoint, ses enfants ou d'autres proches. La fiscalité applicable au décès dépend notamment de l'âge auquel les versements ont été effectués et des montants concernés. Sous certaines conditions, les capitaux transmis bénéficient d'un cadre fiscal spécifique, distinct de celui de la succession classique.
L'assurance-vie peut ainsi répondre à un double objectif : faire évoluer son épargne au fil du temps et anticiper la transmission de son patrimoine. La rédaction de la clause bénéficiaire mérite toutefois une attention particulière pour qu'elle corresponde réellement aux volontés du souscripteur.
Pour comprendre les règles applicables, consultez les informations officielles sur la fiscalité de l'assurance-vie.
Le PER : préparer sa retraite tout en bénéficiant d'un avantage fiscal
Le Plan d'épargne retraite (PER) s'adresse davantage aux personnes qui souhaitent se constituer une épargne sur le long terme, en vue de leur retraite.
Son principal intérêt fiscal réside dans la possibilité de déduire les versements volontaires de son revenu imposable, dans la limite du plafond de déduction applicable à sa situation. Cette déduction peut réduire l'impôt à payer aujourd'hui, avec un intérêt potentiel plus marqué pour les contribuables dont la tranche marginale d'imposition est élevée.
Il faut néanmoins garder à l'esprit que cet avantage correspond à un mécanisme de déduction à l'entrée : la fiscalité s'applique ensuite au moment de la sortie, selon les modalités choisies et la déduction initialement obtenue. Le PER est donc particulièrement intéressant lorsqu'il s'inscrit dans une réflexion globale sur les revenus actuels, la retraite et la fiscalité future.
Autre point à prendre en compte : les sommes sont en principe destinées à rester investies jusqu'à la retraite, même si certains cas de déblocage anticipé existent, notamment l'acquisition de la résidence principale.
Le PER peut également comporter un enjeu de transmission. En cas de décès avant le déblocage, les sommes peuvent revenir aux bénéficiaires désignés ou aux héritiers. Le traitement fiscal dépend notamment de la forme du plan et de l'âge au décès.
Les conditions sont détaillées sur Service Public – fonctionnement et fiscalité du PER individuel.
Le PEA : investir sur les marchés financiers à long terme
Pour les épargnants qui souhaitent investir une partie de leur patrimoine en actions, le Plan d'épargne en actions (PEA) constitue une autre possibilité.
Il permet d'investir dans des entreprises, notamment européennes, à travers différents supports éligibles. Son intérêt repose notamment sur son cadre fiscal : après cinq ans de détention, les gains réalisés sont exonérés d'impôt sur le revenu, mais restent soumis aux prélèvements sociaux.
En contrepartie, le capital n'est pas garanti et la valeur des investissements peut varier à la hausse comme à la baisse. Le PEA s'envisage donc plutôt dans une logique de placement à long terme, avec une capacité à accepter les fluctuations des marchés.
Les principales règles fiscales sont présentées sur Service Public – fiscalité du PEA.
Au-delà du plafond du Livret A, le choix ne consiste donc pas simplement à trouver un placement qui rapporte davantage. Il s'agit surtout de déterminer ce que l'on souhaite faire de son argent : conserver une épargne disponible, protéger ses proches, préparer sa retraite ou développer son patrimoine à long terme.
Ces solutions peuvent être complémentaires, mais elles n'offrent ni les mêmes garanties, ni la même disponibilité, ni la même fiscalité. Leur pertinence dépend de la situation familiale, des revenus, de l'horizon de placement et des objectifs de chacun.
6. Ce qu'il faut retenir du Livret A en 2027
L'année 2027 pourrait marquer une évolution importante pour le Livret A. Le gouvernement a annoncé une hausse de son plafond, qui devrait passer de 22 950 € à un montant compris entre 25 000 € et 30 000 €, ainsi qu'une augmentation de son taux de rémunération en février 2027.
Pour les épargnants, cette évolution représente une possibilité de placer davantage d'argent sur un support sécurisé, disponible et exonéré d'impôt. Toutefois, le Livret A reste avant tout un outil destiné à constituer une épargne de précaution.
Lorsque cette réserve est suffisante, il peut être intéressant d'étudier d'autres solutions pour répondre à des objectifs différents : préparer sa retraite, développer son patrimoine, investir à long terme ou anticiper sa transmission.
FAQ : les questions fréquentes sur le
Livret A en 2027
Quand le plafond du Livret A va-t-il augmenter ?
Le relèvement du plafond est prévu pour février 2027, en même temps que la prochaine révision du taux de rémunération.
Quel sera le nouveau plafond du Livret A en 2027 ?
Le gouvernement a annoncé une fourchette comprise entre 25 000 € et 30 000 €. Le montant définitif doit encore être précisé.
Le taux du Livret A va-t-il augmenter en 2027 ?
Oui, le gouvernement a annoncé une hausse du taux en février 2027. Le nouveau pourcentage n'a cependant pas encore été communiqué.
Peut-on dépasser le plafond du Livret A grâce aux intérêts ?
Oui. Le plafond limite les versements, mais les intérêts continuent de s'ajouter au solde du livret, même lorsque celui-ci dépasse le plafond réglementaire.
Que faire lorsque son Livret A est plein ?
Il est possible de conserver son épargne de précaution sur le Livret A et d'étudier d'autres placements pour les sommes dont on n'a pas besoin immédiatement. L'assurance-vie peut notamment aider à organiser la transmission de son patrimoine, le PER à préparer la retraite avec un avantage fiscal potentiel, et le PEA à investir sur les marchés financiers à long terme. Le choix dépend des objectifs et de la situation de chacun.
Votre épargne mérite une stratégie à la hauteur de vos projets.
Livret A, assurance-vie, PER ou investissements financiers : chaque solution répond à des objectifs différents.
Chez Kolmann Groupe, nous accompagnons les particuliers dans leurs réflexions patrimoniales pour les aider à identifier les solutions adaptées à leur situation et à leurs ambitions.
Vous souhaitez faire le point sur votre patrimoine ?
Échanger avec un conseiller Kolmann