Livret A, LEP, crédit immobilier, inflation, fiscalité et frais bancaires : voici les chiffres qui permettent de mieux comprendre l'environnement financier dans lequel évolue votre patrimoine en 2026.
Les chiffres économiques paraissent parfois abstraits jusqu'au moment où ils rencontrent votre compte bancaire, votre crédit ou votre patrimoine. En 2026, plusieurs évolutions méritent particulièrement d'être regardées.
L'objectif n'est pas de donner sept réponses toutes faites, mais de comprendre ce que chaque chiffre mesure, ce qu'il ne dit pas et comment l'intégrer dans une réflexion patrimoniale.
Les données ci-dessous correspondent aux informations disponibles au moment de la rédaction. Lorsqu'une donnée est provisoire ou dépend de la date d'ouverture d'un produit, cela est précisé.
1. +2,7 % : les prix des services bancaires ont augmenté sur un an
Entre février 2025 et février 2026, les prix des services bancaires ont augmenté de 2,7 %, selon l'Observatoire des tarifs bancaires de la Banque de France. Cette donnée mesure une évolution moyenne et ne signifie pas que chaque client a subi une hausse de 2,7 %.
La hausse n'est d'ailleurs pas uniforme. En 2026, les frais moyens de tenue de compte augmentent de 3,71 %, tandis que le prix moyen pondéré d'un virement effectué en agence progresse de 5,37 %.
Ces pourcentages doivent toutefois être lus avec leur montant en euros. La Banque de France indique une hausse moyenne de 0,80 € par an pour les frais de tenue de compte et de 0,27 € pour un virement effectué en agence.
Le chiffre intéressant n'est donc pas seulement le pourcentage d'augmentation. C'est le coût réel que votre banque représente sur une année.
Pour un client qui utilise peu de services payants, quelques dizaines d'euros peuvent suffire. Pour un client qui cumule carte, options, opérations particulières et frais d'incidents, la facture peut être différente. La moyenne nationale ne permet pas de déduire votre propre coût bancaire.
2. 1,7 % : le taux du Livret A depuis le 1er août 2026
Le taux du Livret A est fixé à 1,7 % depuis le 1er août 2026. Le LDDS est également à 1,7 %. Le taux du LEP est, lui, maintenu à 2,5 % pour les personnes qui remplissent les conditions d'éligibilité.
Ces taux sont réglementés. Ils ne correspondent donc pas au rendement d'un portefeuille d'investissement : ils rémunèrent des produits dont la disponibilité, le cadre fiscal et le niveau de risque répondent à une logique différente.
Que représentent réellement 1,7 % ?
Prenons 10 000 € placés sur un Livret A pendant une année complète, sans mouvement. Un calcul simplifié à 1,7 % donne 170 € d'intérêts.
Le calcul réel dépend cependant des dates de versement et de retrait, car les intérêts du Livret A sont calculés par quinzaine.
Le point important, à un niveau patrimonial plus avancé, est de ne pas confondre taux nominal et rôle du produit.
Une épargne de précaution doit d'abord répondre à un besoin de liquidité et de sécurité. Une somme destinée à rester investie pendant dix ou quinze ans relève d'une autre réflexion : diversification, risque, fiscalité, rendement attendu et horizon deviennent alors centraux.
3. 2,5 % : le LEP reste nettement au-dessus du Livret A
Le LEP rémunère 2,5 %, contre 1,7 % pour le Livret A. L'écart est donc de 0,8 point de pourcentage.
Sur 10 000 € maintenus pendant un an, une comparaison purement théorique des taux représente 250 € d'intérêts au LEP contre 170 € au Livret A, soit 80 € de différence avant de tenir compte des modalités exactes de calcul des intérêts.
Mais cette comparaison n'a de sens que pour une personne éligible au LEP. Il ne s'agit pas d'un placement accessible à tous.
Avant de chercher un produit plus complexe, il faut donc vérifier que les enveloppes réglementées auxquelles vous avez droit sont correctement utilisées.
4. 3,17 % : le taux moyen des nouveaux crédits immobiliers à taux fixe
La Banque de France indique un taux moyen de 3,17 % en août 2026 pour les nouveaux crédits à l'habitat à taux fixe aux particuliers, hors prêts relais. La même série affichait 2,96 % en octobre 2025.
Il s'agit d'une moyenne statistique. Ce n'est pas le taux que chaque emprunteur peut obtenir. Le taux proposé dépend notamment du profil de l'emprunteur, de la durée, du montant, de l'apport et des conditions commerciales de la banque.
Pourquoi le taux ne suffit-il pas pour comparer deux crédits ?
À niveau de taux comparable, une mensualité plus faible peut simplement résulter d'une durée plus longue. Le coût total du financement est donc essentiel.
Pour comparer deux crédits, il faut notamment regarder le taux, la durée, l'assurance emprunteur, les frais, la garantie, le TAEG et le coût total.
Exemple pédagogique : sur 250 000 € empruntés sur 20 ans, une différence de quelques dixièmes de point peut modifier de plusieurs milliers d'euros les intérêts payés. Le calcul exact dépend du taux, du calendrier d'amortissement et des frais exclus de la simulation.
5. +3,0 % : l'inflation reste un chiffre clé pour votre patrimoine
L'Insee estime provisoirement à 3,0 % la hausse des prix à la consommation sur un an en septembre 2026, après 2,4 % en août. Le résultat définitif doit être publié le 15 octobre 2026.
Ce chiffre ne signifie pas que chaque prix augmente de 3 %. En septembre, l'Insee estimait par exemple l'énergie à +21,2 % sur un an, les services à +2,2 %, l'alimentation à +1,5 % et les produits manufacturés à -0,3 %.
Pourquoi l'inflation concerne-t-elle votre patrimoine ?
Pour le patrimoine, la notion importante est le rendement réel : ce qui compte n'est pas seulement l'évolution nominale d'un capital, mais l'évolution de son pouvoir d'achat après prise en compte de l'inflation et, le cas échéant, de la fiscalité.
Une épargne rémunérée à 1 % dans un environnement où les prix progressent de 3 % ne perd pas de valeur nominale, mais son pouvoir d'achat peut diminuer.
À l'inverse, chercher mécaniquement un rendement supérieur à l'inflation peut conduire à prendre un risque qui n'est pas adapté à l'objectif.
6. 2 % : le taux des PEL ouverts depuis le 1er janvier 2026
Le Plan d'épargne logement (PEL) ouvert depuis le 1er janvier 2026 est rémunéré à 2 %. Le taux est fixé à l'ouverture et reste associé au plan selon ses règles de fonctionnement.
Ce chiffre est intéressant à comparer avec le Livret A, mais la comparaison ne doit pas se limiter au taux.
Le PEL est une enveloppe encadrée, avec des règles de versement, une durée minimale et une fiscalité qui diffèrent de celles du Livret A.
Pourquoi 2 % ne signifie pas automatiquement « meilleur que le Livret A » ?
Un taux de 2 % ne suffit pas à conclure que le PEL est plus intéressant qu'un Livret A à 1,7 %.
La disponibilité de l'épargne, l'objectif immobilier, la date d'ouverture et la fiscalité doivent entrer dans l'analyse.
7. 31,4 % : le PFU dans les cas où ce régime s'applique
En 2026, le prélèvement forfaitaire unique applicable à de nombreux revenus mobiliers atteint 31,4 %, composé de 12,8 % d'impôt sur le revenu et de 18,6 % de prélèvements sociaux.
Le raccourci « flat tax à 30 % » reste fréquent, mais il ne décrit plus correctement la situation générale en 2026.
Cette fiscalité concerne notamment certains revenus de capitaux mobiliers et produits d'épargne fiscalisés.
Il faut cependant éviter une autre simplification : 31,4 % n'est pas le taux universel de taxation de tous les placements.
Certains produits disposent de régimes fiscaux spécifiques, et certains contribuables peuvent avoir intérêt à comparer le PFU avec le barème progressif de l'impôt sur le revenu.
Pourquoi raisonner en rendement net ?
Deux placements affichant un rendement brut différent peuvent produire un résultat net différent une fois la fiscalité prise en compte.
C'est pourquoi une comparaison patrimoniale doit, lorsque c'est pertinent, regarder le rendement après fiscalité et pas uniquement le taux affiché.
L'assurance-vie illustre cette logique : son traitement fiscal dépend notamment de l'âge du contrat et de la date des versements.
Il faut donc analyser le régime applicable au produit précis plutôt que d'appliquer un taux fiscal unique à tous les placements.
Ce que ces sept chiffres disent réellement sur votre patrimoine
Pris séparément, ces chiffres peuvent pousser à des conclusions trop rapides. Pris ensemble, ils montrent que rendement, coût du crédit, inflation et fiscalité ne peuvent pas être analysés indépendamment.
Un taux d'épargne élevé n'est pas forcément préférable si l'argent doit rester disponible.
Un crédit à taux inférieur n'est pas automatiquement meilleur si sa durée ou son assurance rendent le coût global plus élevé.
Un rendement supérieur à l'inflation n'est pas nécessairement adapté s'il exige un niveau de risque incompatible avec l'horizon du projet.
Pour analyser une décision patrimoniale, on peut retenir cinq dimensions :
- Le rendement net
- Le risque
- La liquidité
- La fiscalité
- L'horizon de placement
Conclusion : les chiffres ne remplacent pas une stratégie patrimoniale
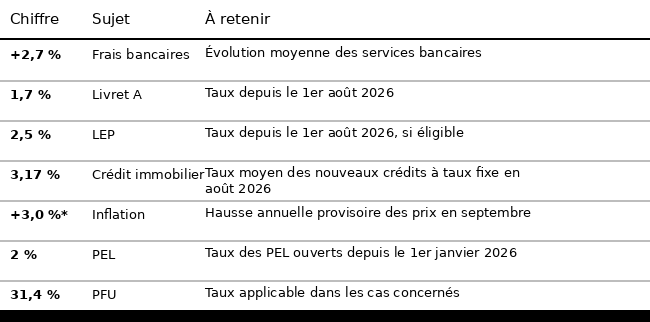
En octobre 2026, sept chiffres méritent donc d'être gardés en tête : 2,7 % pour l'évolution des prix des services bancaires, 1,7 % pour le Livret A, 2,5 % pour le LEP, 3,17 % pour les nouveaux crédits immobiliers à taux fixe, 3,0 % pour l'inflation provisoire de septembre, 2 % pour les PEL ouverts en 2026 et 31,4 % pour le PFU dans les cas où ce régime s'applique.
Mais leur intérêt n'est pas de constituer une liste de chiffres à mémoriser.
Ils servent surtout à poser de meilleures questions : combien me coûte réellement mon compte ? Quelle part de mon épargne doit rester liquide ? Quel est le coût complet de mon financement ? Mon rendement est-il suffisant une fois l'inflation et la fiscalité prises en compte ? Et surtout, le produit que j'utilise correspond-il réellement à mon objectif ?
C'est cette lecture globale qui permet de passer d'une gestion fondée sur les taux affichés à une véritable réflexion patrimoniale.
Vous souhaitez mettre ces éléments en perspective avec votre situation, vos projets et votre horizon ? Kolmann peut vous accompagner dans l'analyse de votre stratégie patrimoniale.
Les 7 chiffres à retenir